Para a Abradi, olhar para a própria carga já não será suficiente: será preciso entender créditos e impactos em toda a cadeia
Por Marcos Moraes, vice-presidente Financeiro da Abradi (Associação Brasileira de Agentes Digitais)
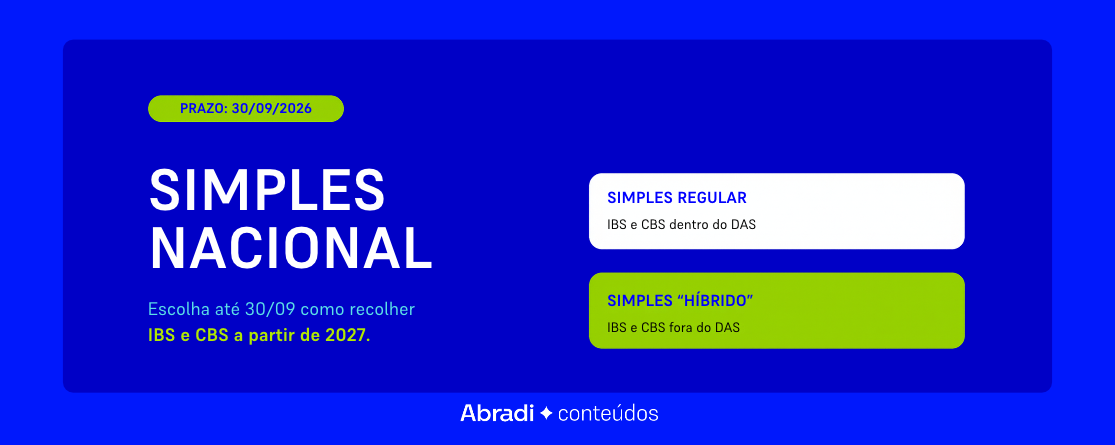
A Reforma Tributária começa a produzir efeitos práticos em 2027, mas uma decisão importante para as empresas optantes pelo Simples Nacional precisa ser tomada já. Até 30 de setembro de 2026, elas podem escolher entre manter IBS e CBS dentro do Simples ou passar a recolher os dois tributos pelo regime regular, fora do DAS, no modelo chamado de Simples Híbrido.
Na avaliação da Abradi, essa escolha merece mais atenção do que uma simples comparação de alíquotas. Para empresas de comunicação, marketing, tecnologia e negócios digitais, a mudança pode repercutir sobre a relação com clientes e fornecedores, além de afetar preços, margens e competitividade.
No modelo tradicional, a empresa continua recolhendo os tributos abrangidos pelo Simples em uma única guia, incluindo IBS e CBS. No híbrido, permanece no Simples para os demais tributos, mas passa a apurar IBS e CBS pelas regras do regime regular, utilizando a sistemática de débitos e créditos.
A diferença está justamente nessa dinâmica. O imposto pago nas etapas anteriores passa a ter peso na composição do custo líquido de uma contratação. O empresário terá de considerar não apenas quanto sua empresa paga, mas também quanto crédito recebe de fornecedores e quanto entrega aos clientes.
Esse ponto é particularmente importante para empresas com atuação predominantemente B2B. A própria Receita Federal destaca que o regime regular pode ser relevante para empresas que vendem para outras pessoas jurídicas e desejam possibilitar um aproveitamento mais amplo de créditos por seus clientes.
Na prática, uma decisão tributária pode ganhar dimensão comercial. O crédito gerado para o cliente passa a ser uma variável da relação e pode influenciar a atratividade da contratação.
A cadeia também entra na conta
No mercado digital, outro ponto merece atenção: a forte presença de prestadores de serviços constituídos como pessoas jurídicas, muitos deles enquadrados no Simples Nacional ou no MEI.
Em atividades intensivas em conhecimento e mão de obra, esses prestadores costumam ter estruturas enxutas e poucas aquisições de insumos, mercadorias ou serviços que gerem créditos tributários relevantes. Ao optar pelo regime regular de IBS e CBS, alguns PJs podem, portanto, gerar mais crédito para seus clientes sem possuir, na mesma proporção, créditos próprios suficientes para compensar os débitos de suas vendas.
Isso pode produzir um efeito importante na cadeia: o que representa crédito para a empresa contratante pode representar aumento de carga ou necessidade de revisão de preço para o prestador.
Por isso, a discussão não deveria ficar restrita ao departamento fiscal. É preciso conhecer a cadeia de fornecedores, identificar quais são MEIs, quais estão no Simples e quais estão em outros regimes, e entender como cada perfil será afetado.
Uma cadeia formada por empresas de diferentes regimes tributários pode reagir de maneiras distintas à nova sistemática, com efeitos sobre custos e preços que não aparecem quando se olha apenas para a alíquota da própria empresa.
A decisão pelo Simples Híbrido, portanto, não é automaticamente melhor ou pior. Depende do perfil de cada negócio. Empresas com clientes que aproveitam créditos podem encontrar vantagens comerciais no modelo, enquanto aquelas com poucos créditos nas próprias aquisições podem enfrentar uma dinâmica tributária diferente.
Na prática, a análise pode começar com três perguntas: quanto vou pagar de IBS e CBS; quanto crédito consigo obter dos meus fornecedores; e quanto crédito minha empresa passa a entregar aos meus clientes?
Uma decisão que ainda pode ser revista
Para as empresas regularmente enquadradas no Simples Nacional, não fazer a opção até 30 de setembro não significa sair do regime. Nesse caso, IBS e CBS permanecerão dentro do regime simplificado no primeiro semestre de 2027.
Haverá ainda uma nova oportunidade entre 1º e 31 de março de 2027 para optar pelo regime regular de IBS e CBS, com efeitos de julho a dezembro. Já a opção realizada agora, em setembro, poderá ser cancelada até 30 de novembro de 2026.
O prazo de setembro, portanto, deve ser tratado como um momento de análise, e não como uma corrida para escolher entre dois modelos. A empresa precisa considerar seu faturamento, o perfil dos clientes, os fornecedores, as despesas que geram crédito e a estrutura de contratação de PJs.
A recomendação da Abradi é que essa simulação seja feita com a contabilidade e os assessores tributários, utilizando a realidade da própria empresa. Uma comparação genérica de alíquotas não será suficiente.
A principal mudança trazida pela Reforma é justamente a necessidade de ampliar o olhar: quanto imposto o negócio gera, quanto crédito recebe, quanto entrega e como essa dinâmica afeta preço, margem e competitividade.
A Reforma Tributária será implementada gradualmente, mas seus efeitos sobre as relações comerciais começam a ser desenhados agora. Para o mercado digital, antecipar essa discussão é importante para que uma escolha tributária feita de forma isolada não produza distorções ao longo da cadeia.